Approfondimenti · 12 min di lettura
Imposta di soggiorno sulle OTA: cosa resta in capo all'hotel
Booking, Expedia, Airbnb: chi riscuote e chi versa l'imposta di soggiorno sulle prenotazioni OTA, come calcolarla, scadenze e sanzioni per l'hotel.
di Redazione Hotellia ·
Quando un ospite prenota il tuo hotel su un portale online (OTA), l’imposta di soggiorno resta quasi sempre una tua responsabilità: la calcoli, la incassi o verifichi che sia stata incassata, la versi al Comune e la dichiari. L’unica vera eccezione riguarda Airbnb, che riscuote e versa l’imposta solo per le locazioni brevi non imprenditoriali, non per alberghi e strutture ricettive con licenza. Per questo la gestione corretta non dipende dal portale ma dai tuoi dati: ogni prenotazione OTA deve entrare nel gestionale con ospiti, notti ed esenzioni, così il conto dell’imposta torna ogni mese e a fine anno.
Tieni sotto controllo le prenotazioni
Hotellia centralizza le prenotazioni e coordina reception, pulizie e ristorazione, aiutandoti a gestire le attività della struttura.
In breve
- Il gestore è responsabile del pagamento dell’imposta, con diritto di rivalsa sull’ospite: se l’ospite si rifiuta, l’imposta resta dovuta da te.
- Booking.com ed Expedia, senza una convenzione con il Comune, non versano nulla al posto tuo: al massimo mostrano o incassano l’importo, ma riversamento e dichiarazione restano all’hotel.
- Airbnb riscuote l’imposta solo per le locazioni brevi gestite in forma non imprenditoriale: per hotel, B&B e strutture con licenza tocca a te.
- La dichiarazione annuale all’Agenzia delle Entrate scade il 30 giugno dell’anno successivo e include anche gli importi eventualmente versati da un portale.
- Un gestionale con channel manager integrato porta ogni prenotazione OTA nello stesso registro dell’imposta, ed è lì che si evitano errori e sanzioni.
Indice
- Chi deve riscuotere e versare l’imposta se prenota un’OTA
- Booking.com, Expedia e Airbnb: come cambia il ruolo del portale
- Come si calcola l’imposta per ospite e notte
- Gestire le prenotazioni OTA passo per passo
- Scadenze, comunicazioni e dichiarazione annuale
- Gli errori che costano di più
- Il nostro punto di vista
- Imposta di soggiorno e OTA in un unico gestionale
- Domande frequenti
- Fonti
Chi deve riscuotere e versare l’imposta se prenota un’OTA
L’imposta di soggiorno è un tributo che decide il singolo Comune: tariffe, esenzioni, numero massimo di notti tassabili e scadenze cambiano da città a città. Su un punto però i regolamenti concordano: il soggetto che risponde al Comune è chi gestisce la struttura.
Il Comune di Milano lo dice in modo netto: i gestori sono responsabili del pagamento, con diritto di rivalsa sugli ospiti, e se l’ospite rifiuta di pagare l’imposta resta comunque dovuta dal gestore. Per ogni incasso devi rilasciare una ricevuta nominativa oppure riportare l’importo in fattura come operazione esclusa da IVA ai sensi dell’art. 15 del DPR 633/1972.
Il canale di vendita non cambia questo schema. Che la camera arrivi dal tuo sito, da una telefonata o da un portale, il debito verso il Comune nasce dal pernottamento nella tua struttura. Cambia solo un dettaglio operativo: chi materialmente incassa i soldi dall’ospite.
- Prenotazione diretta: incassi tu, in anticipo o in struttura.
- OTA che incassa online: il portale può includere l’imposta nel totale pagato dall’ospite, ma tu devi comunque registrarla, versarla e dichiararla.
- OTA che indica l’imposta come “da pagare in struttura”: il portale si limita a informare l’ospite, l’incasso avviene alla tua reception.
In tutti e tre i casi i dati dell’imposta (ospiti, notti, esenti) devono stare nel tuo registro, non solo nell’extranet del portale.
Booking.com, Expedia e Airbnb: come cambia il ruolo del portale
La domanda più frequente degli albergatori è se “l’OTA paga la tassa di soggiorno”. La risposta dipende dal portale, dal tipo di alloggio e dal Comune.
| Portale | Riscuote l’imposta? | Versa al Comune? | Cosa resta all’hotel |
|---|---|---|---|
| Booking.com | Può mostrarla o includerla nel pagamento online | No, salvo convenzione con il Comune | Calcolo, incasso o verifica, versamento, comunicazioni, dichiarazione annuale |
| Expedia | Come sopra | No, salvo convenzione con il Comune | Come sopra |
| Airbnb, locazione breve non imprenditoriale | Sì, nei Comuni attivati | Sì | Indicare gli importi riscossi da Airbnb nelle comunicazioni e nella dichiarazione |
| Airbnb, hotel, B&B o struttura con licenza | No | No | Tutto: calcolo, incasso, versamento, dichiarazione |
Il Comune di Bologna chiarisce che per Booking.com ed Expedia, in assenza di convenzionamento, riscossione e riversamento restano a carico del gestore. Alcuni Comuni hanno invece attivato accordi con i portali: il Comune di Massa richiama l’art. 4, comma 5-ter, del D.L. 50/2017, in base al quale le piattaforme possono sostituirsi agli ospitanti in riscossione, riversamento, dichiarazione e rendicontazione. Prima di dare per scontato che un portale versi per te, verifica con l’ufficio tributi del tuo Comune quale convenzione è attiva e per quale tipo di alloggio.
Su Airbnb la regola è cambiata con la legge di bilancio 2024: dal 1° gennaio 2024 la piattaforma riscuote e versa l’imposta per gli host di locazioni brevi, fino a 30 giorni, nei Comuni via via attivati, e la responsabilità per i periodi precedenti all’attivazione resta all’host. La guida 2026 del Comune di Rimini precisa però che Airbnb non può riscuotere l’imposta per strutture ricettive, B&B e case con licenza SUAP. Se vedi Airbnb applicare l’imposta a un annuncio della tua struttura, l’annuncio è classificato male: va corretto il tipo di alloggio e l’imposta la riscuoti tu, con la tariffa a pernottamento.
Il confine tra locazione breve e struttura ricettiva conta anche per chi affianca all’attività principale qualche alloggio indipendente. Pensa a una dimora per eventi che offre anche soggiorni brevi in foresteria sul mare: è la qualifica di quegli appartamenti, non il portale scelto, a stabilire se la piattaforma può riscuotere l’imposta o se il gestore deve farlo in proprio.
Come si calcola l’imposta per ospite e notte
La formula è sempre la stessa: tariffa per persona per notte × ospiti non esenti × notti tassabili. Le variabili le fissa il regolamento comunale.
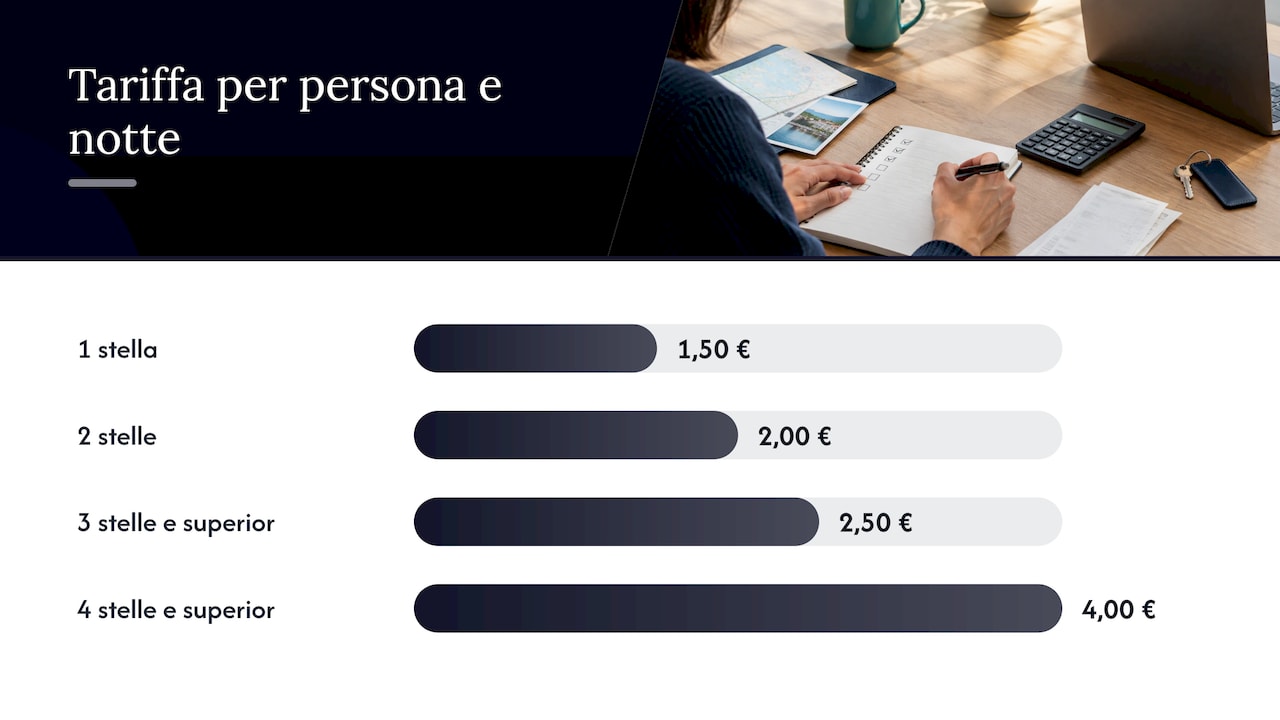
Un esempio concreto con le tariffe della guida del Comune di Rimini:
- alberghi 1 stella: 1,50 € a persona per notte;
- alberghi 2 stelle: 2,00 €;
- alberghi 3 stelle e superior: 2,50 €;
- alberghi 4 stelle e superior: 4,00 €;
- l’imposta si applica per un massimo di 7 pernottamenti consecutivi;
- sono esenti, tra gli altri, i minori di 14 anni e i residenti nel Comune.
Esempio. Una famiglia prenota su un’OTA 9 notti in un 3 stelle di Rimini: due adulti e un figlio di 12 anni. Il figlio è esente, le notti tassabili sono 7. Il conto è 2,50 € × 2 adulti × 7 notti = 35,00 €. Se il portale ha mostrato all’ospite un importo diverso, magari calcolato su 9 notti o su 3 persone, la differenza la scopri solo se il tuo gestionale ricalcola l’imposta con le regole del Comune.
Lo stesso soggiorno in un altro Comune può costare il doppio o non essere tassato affatto in bassa stagione: alcuni regolamenti applicano l’imposta solo in certi mesi. Per questo le tariffe vanno impostate per Comune, categoria e periodo, non copiate dall’extranet del portale.
Gestire le prenotazioni OTA passo per passo
Ecco la routine che funziona per un hotel che vende su più portali.
- Imposta le regole sull’extranet di ogni portale. Indica tariffa, esenzioni principali e modalità di pagamento (online o in struttura). L’errore tipico: tariffe dell’anno precedente lasciate attive dopo una delibera del Comune. Aggiornale ogni volta che cambia il regolamento.
- Importa la prenotazione con tutti i dati. Con il channel manager di Hotellia, collegato ai portali OTA, la prenotazione entra nel planner con date, numero di ospiti e importi, senza doppio inserimento. Se il calendario non è allineato, rischi overbooking e imposte calcolate su soggiorni sbagliati: la nostra guida sulla sincronizzazione del calendario OTA spiega come evitarlo.
- Verifica le esenzioni al check-in. L’OTA non conosce l’età dei bambini o la residenza dell’ospite. Al check-in registri i documenti, come richiesto anche per la registrazione degli ospiti, e confermi chi è esente. Conserva la documentazione: Rimini chiede fatture dettagliate, scontrini parlanti o estrazioni delle presenze esenti certificate da gestionali.
- Incassa o riconcilia. Se l’ospite paga in struttura, incassi l’imposta insieme al saldo. Se ha pagato online, verifichi che l’importo trasferito dal portale includa l’imposta corretta.
- Rilascia ricevuta o fattura. Ricevuta nominativa oppure voce in fattura come operazione esclusa da IVA ex art. 15 DPR 633/1972, come indica il Comune di Milano.
- Gestisci cancellazioni e no show. L’imposta è legata ai pernottamenti: se l’ospite cancella o non si presenta, controlla nel regolamento del tuo Comune come trattare eventuali importi già incassati dal portale e allinea il registro, così la comunicazione periodica non riporta notti mai trascorse.
- Invia la comunicazione e versa. Rispetta la cadenza del Comune, mensile, trimestrale o annuale, e versa tramite pagoPA.
Con Hotellia la gestione dell’imposta di soggiorno e gli adempimenti fiscali stanno nello stesso gestionale che riceve le prenotazioni, gestisce il check-in digitale e invia automaticamente i dati ad Alloggiati Web e ISTAT. Così i dati dell’imposta li trovi dove lavori ogni giorno. Se vuoi il dettaglio della procedura, leggi la guida al registro dell’imposta di soggiorno.
Scadenze, comunicazioni e dichiarazione annuale
Le scadenze sono di due livelli: quelle del Comune, che cambiano da città a città, e la dichiarazione annuale, uguale per tutti.
Comunicazioni e versamenti periodici. Qualche esempio dai regolamenti 2026:
- a Rimini invii una comunicazione mensile e versi tramite pagoPA dal 1 al 16 del mese successivo;
- a Milano il versamento avviene con avviso pagoPA generato dall’applicativo comunale e nel riepilogo trimestrale indichi gli ospiti Airbnb come imposta riscossa da portali telematici;
- a Massa riversi gli importi riscossi entro il 31 ottobre di ogni anno.
Dichiarazione annuale. Va presentata in via telematica all’Agenzia delle Entrate entro il 30 giugno dell’anno successivo a quello dei pernottamenti. Nella scadenza del 30 giugno 2026, ad esempio, l’anno d’imposta da indicare era il 2025, come ricorda una guida operativa sulla dichiarazione. Il regolamento 2026 di Milano prevede inoltre la riscossione coattiva delle somme non versate entro 60 giorni dalla notifica.
Nella gestione mista, prenotazioni dirette più OTA, l’Anbba indica di compilare il Quadro B sommando le quote in base a chi ha effettivamente riscosso e versato in ogni trimestre, con un criterio coerente (data del pernottamento o data dell’incasso). L’errore più frequente è dichiarare solo la quota incassata direttamente e dimenticare quella gestita dal portale.
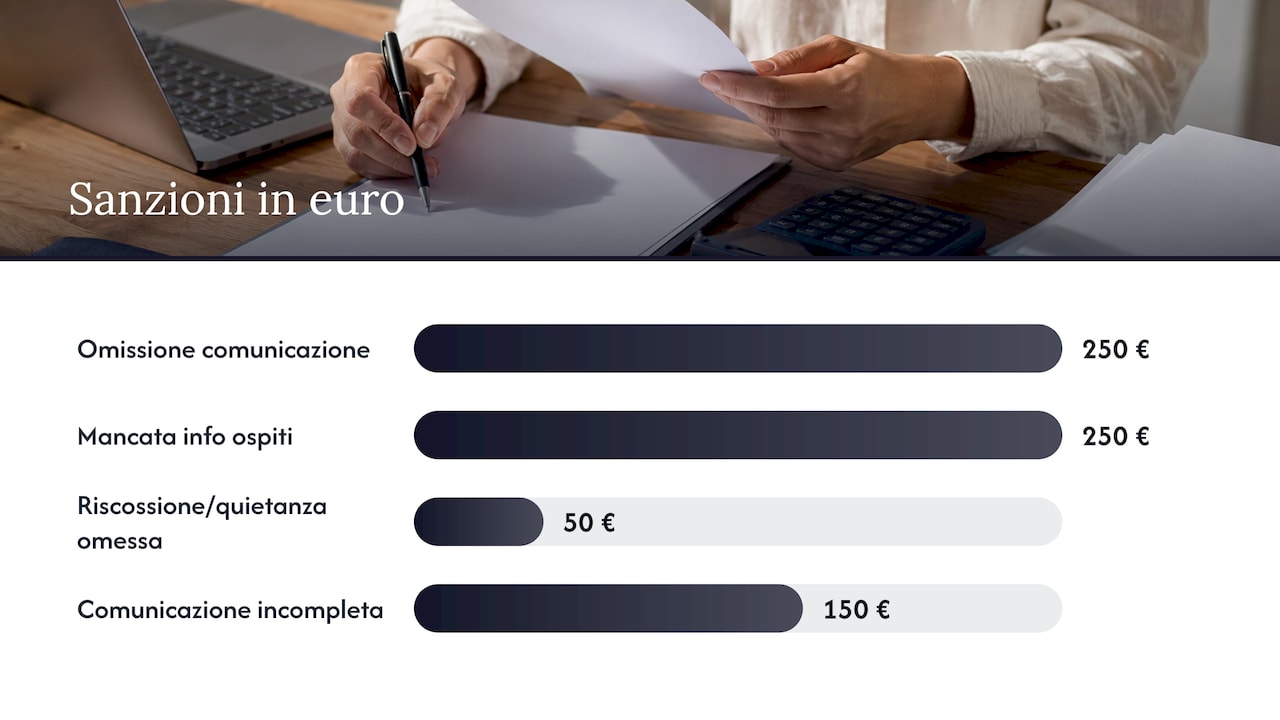
Le sanzioni. La guida di Rimini prevede 250 € per omessa comunicazione mensile, 250 € per mancata informazione agli ospiti, 50 € per ogni mancata riscossione o mancata quietanza e 150 € per comunicazione incompleta o infedele. Per l’omessa dichiarazione annuale la sanzione va dal 100% al 200% dell’imposta, calcolata anche sulla quota incassata dal portale. Su importi e scadenze del tuo caso, il riferimento resta l’ufficio tributi del Comune e il tuo commercialista.
Gli errori che costano di più
- Pensare che il portale versi per te. Senza convenzione, Booking.com ed Expedia non versano nulla: l’importo incassato online arriva a te e devi riversarlo.
- Tenere i dati solo nell’extranet. Ogni portale ha il suo report, con formati diversi. Se non confluiscono in un unico registro, la comunicazione al Comune diventa un lavoro di copia e incolla.
- Non riconciliare. Confronta periodicamente quanto ti ha trasferito ogni portale con quanto hai dichiarato e versato: una differenza segnala un errore di calcolo o una prenotazione non tracciata.
- Dimenticare le esenzioni. Un’esenzione non documentata diventa imposta dovuta.
- Tariffe non aggiornate. Le delibere cambiano tariffe e periodi di applicazione, a volte di anno in anno.
Per un approccio più ampio su questi controlli, trovi spunti utili nella guida sulla gestione delle prenotazioni senza errori.
Il nostro punto di vista
L’imposta di soggiorno sulle OTA non è un problema di portali, è un problema di dati sparsi. Ogni canale ha il suo extranet, il suo report e il suo modo di indicare l’imposta. Il Comune, invece, chiede un solo conto: quello del tuo hotel.
Per questo crediamo che il registro dell’imposta debba nascere dentro il gestionale, nel momento in cui la prenotazione arriva dal channel manager, e completarsi al check-in con ospiti, documenti ed esenzioni. Non a fine mese, ricostruendo i numeri da cinque fonti diverse.
In Hotellia reception, prenotazioni, fatturazione e adempimenti fiscali lavorano sugli stessi dati, senza plugin. Così l’imposta diventa una conseguenza del lavoro quotidiano, non una scadenza da rincorrere, e il tuo staff può concentrarsi sugli ospiti.
Ufficio
Imposta di soggiorno e OTA in un unico gestionale
Hotellia è il gestionale alberghiero cloud che collega prenotazioni, channel manager per i portali OTA, check-in e check-out digitale, fatturazione e gestione dell’imposta di soggiorno, con invio automatico dei dati ad Alloggiati Web e ISTAT e dashboard KPI per la reportistica.
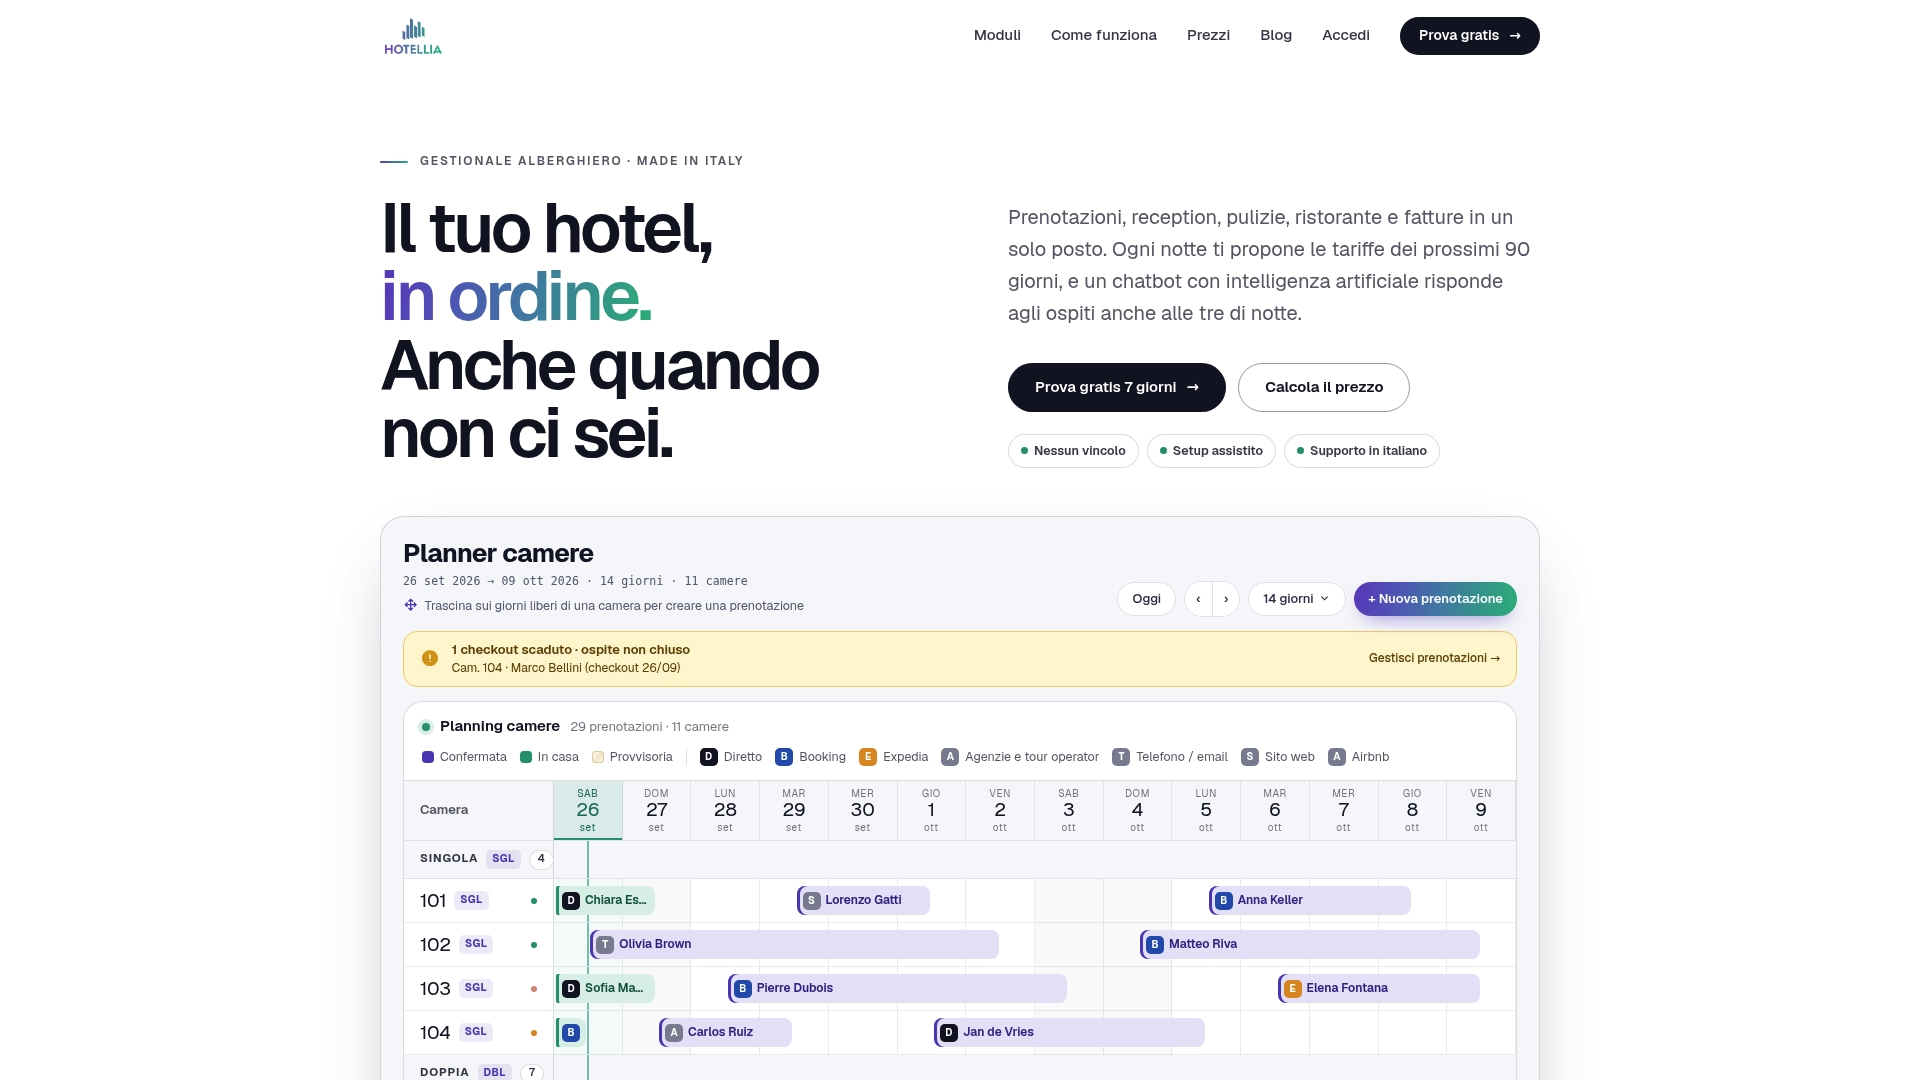
Il prezzo si compone di un canone fisso piattaforma e supporto di 30 € al mese più una quota per camera da 2,00 a 4,50 € al mese. Se vuoi velocizzare anche la reception, il totem self check-in costa 25 € al mese per totem. Scopri moduli e canoni nella pagina prezzi di Hotellia e prova gratis il gestionale.
Domande frequenti
Booking.com paga la tassa di soggiorno al Comune?
Di norma no. Booking.com può mostrare l’imposta all’ospite o includerla nel pagamento online, ma senza una convenzione con il Comune riscossione e riversamento restano a carico del gestore. Verifica con l’ufficio tributi se nel tuo Comune è attivo un accordo.
Airbnb versa l’imposta di soggiorno per gli hotel?
No. Airbnb riscuote e versa l’imposta solo per le locazioni brevi gestite in forma non imprenditoriale, nei Comuni attivati. Per hotel, B&B e strutture con licenza la riscossione resta al gestore, che deve correggere l’annuncio se la piattaforma applica l’imposta per errore.
Cosa succede se l’ospite si rifiuta di pagare l’imposta?
L’imposta resta dovuta dal gestore, che conserva il diritto di rivalsa sull’ospite. Come gestire e documentare il rifiuto lo stabilisce il regolamento del tuo Comune.
Devo dichiarare anche l’imposta incassata dal portale?
Sì. La dichiarazione annuale all’Agenzia delle Entrate, da presentare entro il 30 giugno dell’anno successivo, comprende anche gli importi riscossi e versati da un portale. Dimenticarli è l’errore più comune nella gestione mista e la sanzione per omessa dichiarazione va dal 100% al 200% dell’imposta.
Fonti
- Comune di Milano: Imposta di soggiorno
- Comune di Milano: Airbnb e gestione dell’imposta di soggiorno
- Comune di Milano: Regolamento dell’imposta di soggiorno 2026
- Comune di Bologna: prenotazioni e pagamenti tramite portali online
- Comune di Rimini: Guida imposta di soggiorno 2026
- Comune di Massa: Gestione dell’imposta di soggiorno
- Airbnb: riscossione e versamento delle tasse di soggiorno in Italia
- Anbba: dichiarazione imposta di soggiorno, guida per B&B
- Extralberghiero.it: dichiarazione annuale imposta di soggiorno
- Commercialista Telematico: dichiarazione dell’imposta di soggiorno entro il 30 giugno