Approfondimenti · 13 min di lettura
Registro imposta di soggiorno: come registrarsi e gestirla passo per passo
Guida per registrare l'imposta di soggiorno: ottenere credenziali, gestire versamenti e comunicazioni e inviare dichiarazione entro il 30 giugno.
di Redazione Hotellia ·
Per registrare l’imposta di soggiorno il gestore deve abilitarsi al portale comunale designato e ottenere le credenziali di accesso. Da quel momento servono comunicazioni periodiche al Comune e versamenti secondo le scadenze locali. Entro il 30 giugno va poi inviata la dichiarazione annuale telematica all’Agenzia delle Entrate, un adempimento distinto e obbligatorio per tutti i gestori.
In breve:
- La registrazione al portale comunale richiede tempi diversi e dati specifici, quindi è importante organizzarsi per gestire più strutture o Comuni diversi.
- Le comunicazioni periodiche variano per frequenza e contenuti, e devono essere inviate anche in assenza di ospiti, per evitare sanzioni.
- Il versamento dell’imposta si può fare tramite bonifico, PagoPA o in tesoreria, con causali precise per evitare errori di collegamento.
- La dichiarazione annuale all’Agenzia delle Entrate è obbligatoria entro il 30 giugno e riepiloga i dati raccolti durante l’anno.
- Un gestionale integrato aiuta a ridurre errori, automatizzando calcoli, report e esportazioni, semplificando la conformità alle scadenze.
Semplifica la gestione della struttura
Hotellia centralizza prenotazioni, check-in, reportistica e coordinamento operativo per ridurre inefficienze nella gestione quotidiana.
Indice
- Passo 1: registrazione al portale comunale per gestire l’imposta
- Passo 2: comunicazioni periodiche al Comune, cosa inviare e quando
- Passo 3: come versare le somme riscosse e usare PagoPA
- Passo 4: la dichiarazione annuale telematica all’Agenzia delle Entrate
- Obblighi del gestore, responsabilità e sanzioni
- Esenzioni, riduzioni e limiti da conoscere
- Registro ospiti e documentazione: cosa serve e come integrarla
- Come un gestionale integrato riduce gli errori nella rendicontazione
- Prospettiva dell’autore: la compliance come leva operativa
- Gestisci l’imposta di soggiorno senza uscire dal tuo gestionale
- Fonti
- Domande frequenti
Passo 1: registrazione al portale comunale per gestire l’imposta
Prima di incassare un euro di imposta di soggiorno, il gestore deve capire quale sistema usa il proprio Comune. Non esiste un portale unico nazionale: ogni amministrazione locale sceglie la propria piattaforma, spesso SoggiorniAmo, in altri casi TouristTax o un sistema proprietario sviluppato internamente. Il primo passo pratico è consultare il sito del Comune, sezione tributi o turismo, per individuare il link corretto e le istruzioni di accesso.
Una volta trovato il portale giusto, si richiede l’abilitazione come gestore di struttura ricettiva. Le tempistiche di attivazione variano da comune a comune: alcuni rilasciano le credenziali in pochi giorni, altri richiedono settimane, soprattutto nei periodi di alta stagione quando gli uffici tributi ricevono più richieste.
Per completare la registrazione servono di solito questi dati:
- ragione sociale e partita IVA della struttura
- indirizzo completo e dati catastali dell’immobile
- categoria e classificazione della struttura ricettiva
- recapiti del titolare o del responsabile della gestione
- numero di camere o unità disponibili
Chi gestisce più strutture nello stesso Comune, o strutture in Comuni diversi, deve ripetere la procedura per ciascuna, perché ogni portale tratta la struttura come entità separata anche quando il titolare è lo stesso. Conviene organizzare da subito un archivio con le credenziali di ogni portale, distinto per struttura e per Comune, così da evitare ricerche affannose a ogni scadenza.
Passo 2: comunicazioni periodiche al Comune, cosa inviare e quando
Dopo l’abilitazione arriva l’obbligo più frequente: le comunicazioni periodiche. La cadenza dipende dal regolamento comunale, mensile in molte città turistiche, trimestrale in altre: i regolamenti di Verona e di altri comuni prevedono, per esempio, l’invio trimestrale dei dati sui pernottamenti.
Ogni comunicazione richiede tipicamente:
- numero totale di ospiti ospitati nel periodo di riferimento
- numero di pernottamenti soggetti all’imposta e numero di pernottamenti esenti
- suddivisione degli importi per tariffa applicata (categoria struttura, età degli ospiti, periodo dell’anno)
- importo complessivo riscosso nel periodo
Quando non ci sono stati ospiti nel periodo, va comunque inviata una comunicazione a zero presenze: molti Comuni la richiedono per legge e la sua assenza viene trattata come un’omissione, anche se l’imposta dovuta è nulla.
Un consiglio: segna in calendario la scadenza di invio subito dopo aver ricevuto le credenziali del portale comunale, non aspettare la prima scadenza per scoprirla.
Gli errori più frequenti nascono dal disallineamento tra i dati del gestionale interno e quelli caricati manualmente sul portale, soprattutto quando le prenotazioni arrivano da più canali OTA con calendari e tariffe diverse. Chi gestisce le presenze su foglio di calcolo tende a perdere pernottamenti arrivati tramite intermediari, perché i dati OTA arrivano spesso in formati e tempi diversi rispetto alle prenotazioni dirette. La riconciliazione periodica tra registro ospiti e comunicazioni inviate al Comune resta l’unico modo per individuare in tempo queste discrepanze, prima che diventino un problema in caso di controllo. Come indicato dalla guida operativa ai flussi dell’imposta di soggiorno, queste comunicazioni periodiche non sostituiscono in alcun modo la dichiarazione annuale ministeriale: sono due adempimenti paralleli, con destinatari e scadenze differenti.
Passo 3: come versare le somme riscosse e usare PagoPA
Le modalità accettate variano, ma le più comuni sono:
- bonifico bancario con causale specifica indicata dal Comune
- versamento tramite PagoPA, oggi il canale più diffuso per i pagamenti verso la pubblica amministrazione
- versamento diretto in tesoreria comunale, ancora previsto da alcuni piccoli Comuni
La causale corretta è più importante di quanto sembri: un bonifico senza il riferimento al periodo, al codice struttura o al tipo di tributo rischia di finire scollegato dalla propria posizione, generando richieste di chiarimento o addirittura solleciti per un pagamento già effettuato.
Le scadenze di riversamento sono di solito stabilite localmente secondo i regolamenti comunali, come nel caso di Verona, Orbetello e Bormio, dove il regolamento comunale determina termini precisi per il versamento delle somme riscosse: rispettarli evita l’applicazione di sanzioni e interessi di mora.
Ogni ricevuta di pagamento va conservata con cura, e deve riportare chiaramente il mese o trimestre di riferimento, la causale corretta, il codice identificativo della struttura e l’importo versato. Questi quattro elementi insieme costituiscono la prova che, in caso di verifica, dimostra la correttezza e la tempestività del riversamento.
Passo 4: la dichiarazione annuale telematica all’Agenzia delle Entrate
Oltre alle comunicazioni comunali, esiste un obbligo distinto e nazionale: la dichiarazione annuale dell’imposta di soggiorno. Secondo le indicazioni dell’Agenzia delle Entrate, questa dichiarazione deve essere trasmessa esclusivamente per via telematica entro il 30 giugno dell’anno successivo a quello di riferimento, in base al D.M. 29 aprile 2022.
L’obbligo si collega direttamente all’art. 180 del D.L. 34/2020, che ha esteso la responsabilità di pagamento e dichiarazione a tutti i gestori di strutture ricettive, come chiarito dal Dipartimento delle Finanze. La disciplina generale del tributo resta comunque quella fissata dall’art. 4 del D.Lgs. 14 marzo 2011, n. 23.
Per procedere serve:
- accedere all’area riservata del portale telematico dell’Agenzia delle Entrate con le proprie credenziali (SPID, CIE o CNS)
- compilare il modello dichiarativo seguendo le specifiche tecniche pubblicate dal Dipartimento delle Finanze
- indicare gli importi complessivi riscossi e versati nell’anno di riferimento, coerenti con quanto già comunicato al Comune
- trasmettere la dichiarazione e conservare la ricevuta di invio
Questa dichiarazione non ripete semplicemente i dati mensili o trimestrali inviati al Comune: li riepiloga a livello annuale in un formato ministeriale standardizzato, che permette allo Stato di monitorare il tributo su scala nazionale. Omettere l’invio, anche quando i versamenti comunali sono stati regolari, espone il gestore a sanzioni amministrative autonome rispetto a quelle previste per i ritardi nei pagamenti locali.
Obblighi del gestore, responsabilità e sanzioni
Il gestore della struttura ricettiva riscuote l’imposta per conto del Comune e ne risponde direttamente, anche quando le prenotazioni e gli incassi passano attraverso un’OTA o un property manager esterno. La responsabilità di riversamento e dichiarazione resta in capo al titolare della struttura, non all’intermediario che ha incassato il soggiorno.
I punti fermi da tenere presenti:
- il gestore agisce come soggetto che riscuote e riversa l’imposta, con obblighi di rendicontazione verso il Comune
- ogni ricevuta, quietanza e autocertificazione va conservata per almeno cinque anni, secondo quanto previsto da diversi regolamenti comunali, tra cui quello di Verona
- in caso di controllo, l’assenza di documentazione equivale spesso a presunzione di omissione, anche quando il versamento è stato effettuato correttamente
- le sanzioni amministrative variano da Comune a Comune e possono colpire sia il ritardo nel versamento sia la mancata comunicazione periodica
Prepararsi a un controllo significa avere sempre a portata di mano il registro ospiti, le comunicazioni periodiche inviate e le ricevute di versamento, tutte riconciliate tra loro. Un archivio disordinato, anche quando i pagamenti sono stati fatti, complica e allunga qualsiasi verifica.
Esenzioni, riduzioni e limiti da conoscere
Non tutti i pernottamenti sono soggetti all’imposta di soggiorno, e le regole di esenzione cambiano da Comune a Comune. Le categorie più comunemente esentate includono minori sotto una certa età, persone con disabilità e relativi accompagnatori, forze dell’ordine in servizio e, in alcuni Comuni, autisti di bus turistici o guide.
Punti pratici da gestire:
- ogni esenzione richiede una documentazione probatoria specifica, che va raccolta al check-in e conservata insieme al registro ospiti
- molti Comuni fissano un numero massimo di pernottamenti consecutivi soggetti a imposta, oltre il quale gli ospiti sono esenti
- chi gestisce più strutture nello stesso Comune deve applicare le stesse regole di esenzione in modo coerente su tutte, per evitare discrepanze in caso di controllo incrociato
- ogni esenzione applicata va comunque registrata nella comunicazione periodica, distinta dai pernottamenti imponibili, non semplicemente omessa
Verificare il regolamento del proprio Comune resta indispensabile, perché le soglie di esenzione e le categorie coperte non sono uniformi a livello nazionale.
Registro ospiti e documentazione: cosa serve e come integrarla
Il registro ospiti è il punto di partenza per ogni comunicazione, versamento e dichiarazione legata all’imposta di soggiorno. Tenerlo aggiornato e coerente con gli altri adempimenti evita gran parte dei problemi descritti finora.
I campi minimi da registrare per ogni soggiorno sono:
- dati identificativi dell’ospite e numero di persone nel gruppo
- date di arrivo e partenza, con calcolo delle notti effettive
- tariffa applicata e importo dell’imposta dovuta, o motivo dell’esenzione
- canale di prenotazione (diretto, OTA, agenzia)
Questi stessi dati alimentano anche la comunicazione giornaliera ad Alloggiati Web, il portale di pubblica sicurezza gestito dal Ministero dell’Interno per la registrazione degli ospiti, un obbligo distinto ma strettamente collegato: chi registra correttamente qui ha già buona parte dei dati pronti per il calcolo dell’imposta di soggiorno e per la reportistica ISTAT.
Conservare i dati solo su carta o su file sparsi aumenta il rischio di perdere informazioni utili in caso di richiesta da parte del Comune o dell’Agenzia delle Entrate. Un backup digitale strutturato, con export in formati standard, riduce il tempo necessario per rispondere a una verifica e limita gli errori di trascrizione manuale tra i diversi portali. La nostra guida al registro ospiti entra più nel dettaglio su come organizzare questi dati in modo sistematico.
Come un gestionale integrato riduce gli errori nella rendicontazione
Gestire manualmente registro ospiti, comunicazioni comunali e dichiarazione annuale significa incrociare più fonti di dati, spesso con formati diversi e scadenze sovrapposte. Un gestionale che centralizza queste informazioni elimina gran parte del lavoro di trascrizione e riconciliazione.
Un gestionale integrato può integrare il calcolo dell’imposta di soggiorno direttamente nel flusso di prenotazione e check-in:
- calcola automaticamente l’imposta dovuta per ogni soggiorno, applicando tariffe ed esenzioni configurate una sola volta
- genera report periodici pronti per le comunicazioni al Comune, con i pernottamenti già suddivisi per tariffa
- esporta i dati in formati compatibili con Alloggiati Web e ISTAT, evitando la doppia digitazione tra portali
- mantiene uno storico consultabile in caso di controllo, con ricevute e comunicazioni collegate a ogni prenotazione
Un consiglio: configura le esenzioni e le tariffe dell’imposta di soggiorno direttamente nel gestionale prima dell’alta stagione, così ogni prenotazione calcola l’importo corretto senza intervento manuale.
La pagina dedicata al modulo imposta di soggiorno descrive come questi dati si collegano al registro ospiti e all’esportazione per la dichiarazione annuale.
Prospettiva dell’autore: la compliance come leva operativa
Trattare l’imposta di soggiorno come un fastidio burocratico porta quasi sempre a errori evitabili: comunicazioni in ritardo, causali sbagliate, esenzioni non documentate. Chi invece integra questo adempimento nel flusso quotidiano di prenotazione e check-in trasforma un obbligo fiscale in un controllo più solido sui propri ricavi e sulle proprie presenze reali, con meno sorprese a ogni scadenza.
— Ufficio
Gestisci l’imposta di soggiorno senza uscire dal tuo gestionale
Passare da fogli di calcolo separati a un sistema unico significa non dover più incrociare manualmente registro ospiti, comunicazioni comunali e dichiarazione annuale.
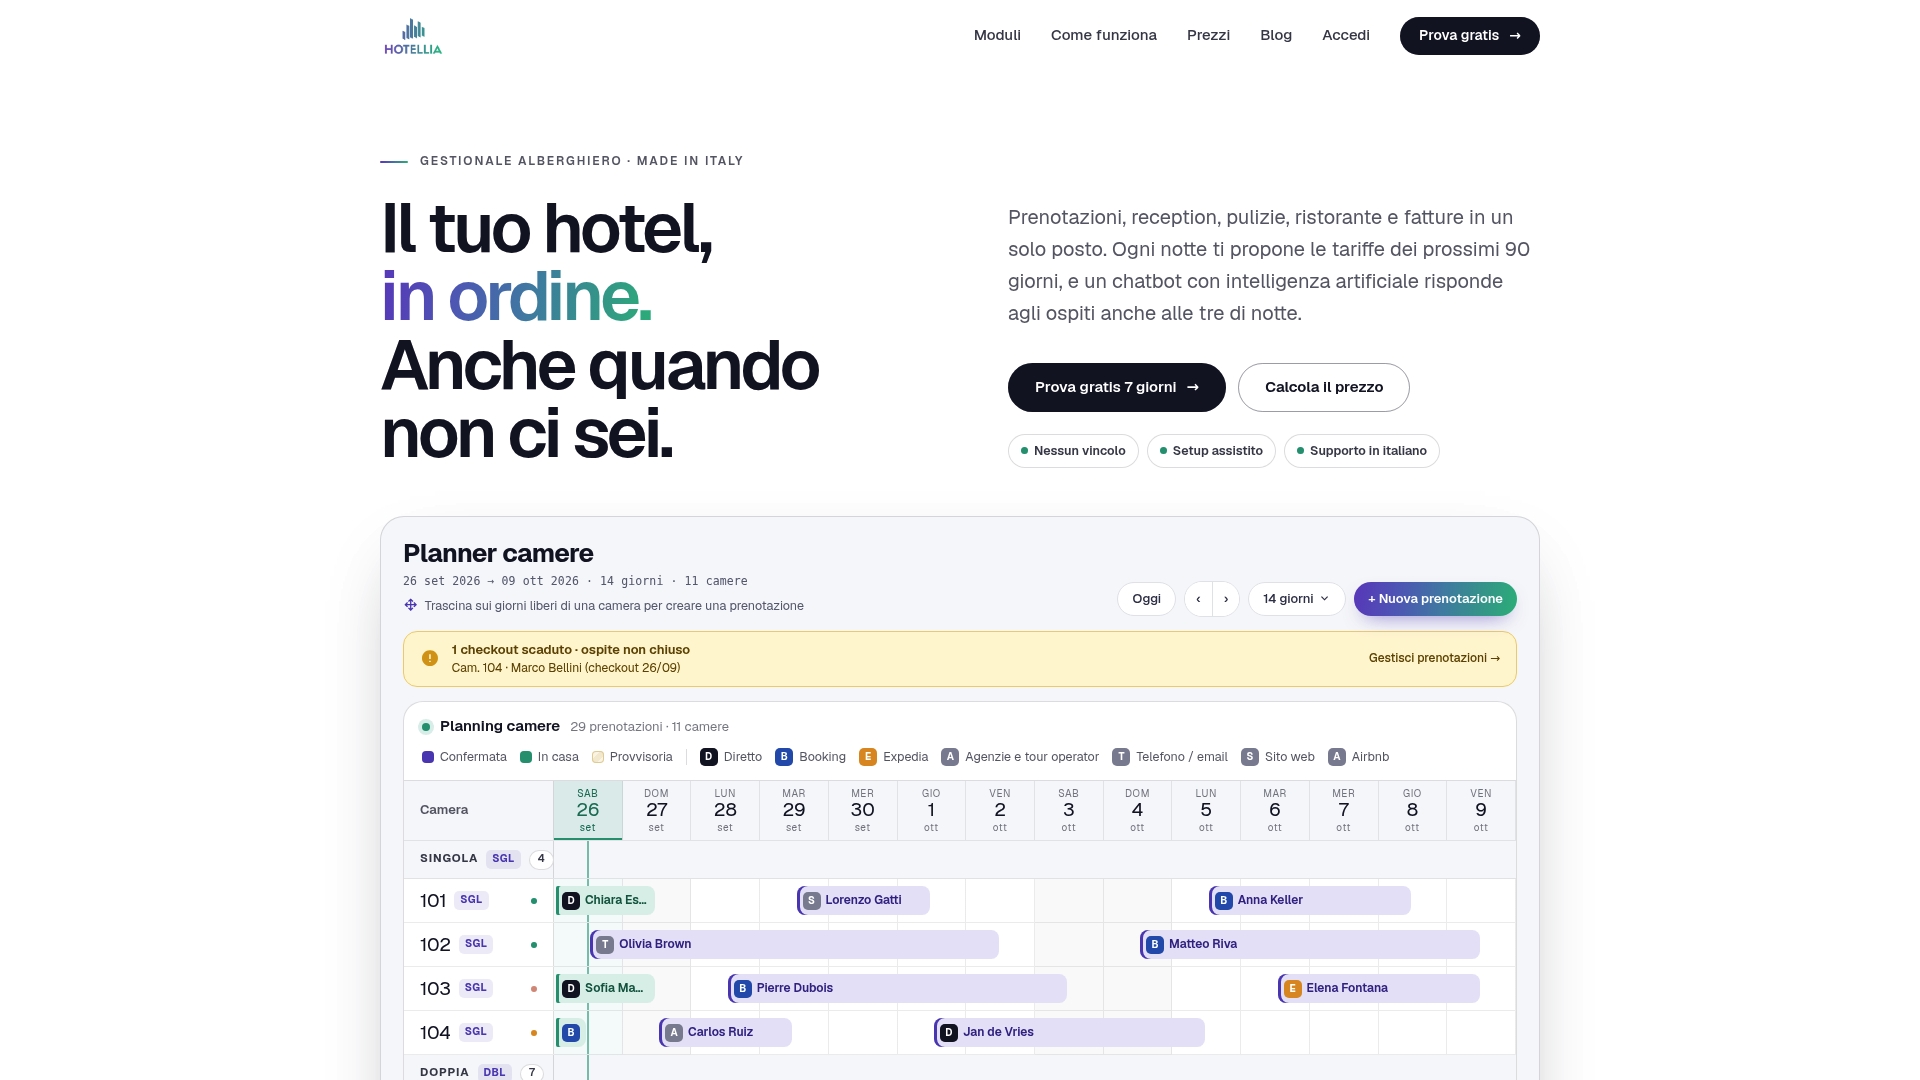
Un gestionale alberghiero integrato può offrire tutto questo in un unico flusso operativo:
- calcolo automatico dell’imposta a ogni prenotazione, con tariffe ed esenzioni già configurate
- export diretto verso Alloggiati Web e ISTAT, oltre a report periodici pronti per il Comune
- registro ospiti centralizzato, consultabile in qualsiasi momento senza cercare tra file diversi
Il modulo Revenue AI e gli altri strumenti di gestione si attivano singolarmente, con i prezzi indicati nella pagina prezzi di Hotellia. Chi vuole capire come si integra nel lavoro quotidiano di reception e amministrazione può consultare la guida all’implementazione e valutare l’attivazione con una prova.
Fonti
Per verificare norme e procedure descritte, le fonti di riferimento restano il Dipartimento delle Finanze per la disciplina generale del tributo e il decreto ministeriale sulla dichiarazione telematica, oltre al portale dell’Agenzia delle Entrate per l’invio effettivo. I regolamenti comunali, come quello di Verona, offrono un modello concreto delle scadenze periodiche applicate a livello locale. Chi organizza anche i trasferimenti degli ospiti può consultare la guida ai transfer per hotel di Colosso Agency come riferimento operativo complementare.
- Agenzia delle Entrate – portale telematico
- Ufficiotributi – guida pratica ai flussi di imposta di soggiorno
- Dipartimento delle Finanze – Disciplina del tributo
- Regolamento comunale (es. Verona) – esempio operativo
- Dipartimento delle Finanze – Dichiarazione telematica imposta di soggiorno
Domande frequenti
Come si registra la tassa di soggiorno?
Il gestore deve richiedere l’abilitazione al portale comunale designato, spesso SoggiorniAmo o un sistema equivalente, fornendo i dati della struttura e del titolare. Una volta attivo, il portale permette di inviare le comunicazioni periodiche e, separatamente, resta obbligatoria la dichiarazione annuale telematica all’Agenzia delle Entrate entro il 30 giugno.
Quali sono le novità per l’imposta di soggiorno nel 2026?
Il quadro normativo di riferimento resta quello fissato dal D.Lgs. 23/2011, dal D.L. 34/2020 e dal D.M. 29 aprile 2022, che regola la dichiarazione telematica annuale entro il 30 giugno. Le variazioni più frequenti riguardano le tariffe e i regolamenti dei singoli Comuni, che vanno sempre verificati sul sito dell’ente locale.
Qual è la normativa che regola la tassa di soggiorno in Italia?
La disciplina generale è contenuta nell’art. 4 del D.Lgs. 14 marzo 2011, n. 23, come confermato dal Dipartimento delle Finanze. L’art. 180 del D.L. 34/2020 ha poi esteso la responsabilità di pagamento e dichiarazione a tutti i gestori di strutture ricettive, mentre ogni Comune fissa tariffe e regolamenti applicativi specifici.
Quale governo ha istituito la tassa di soggiorno?
L’imposta di soggiorno è stata introdotta a livello nazionale con il D.Lgs. 14 marzo 2011, n. 23, che ha attribuito ai Comuni la facoltà di istituirla sul proprio territorio. Da allora ogni amministrazione comunale decide autonomamente se applicarla, con quali tariffe e con quali esenzioni, all’interno del quadro fissato dalla normativa nazionale.